Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAКак выбрать надежный банк для вклада: проверка лицензии, страховки АСВ, рейтинга, условий договора и защита крупных сумм от финансовых рисков.
Коротко о главном
Высокая процентная ставка - не единственный критерий при выборе банка для вклада. Перед размещением сбережений стоит проверить, имеет ли кредитная организация действующую лицензию, участвует ли она в системе страхования вкладов, как оценивается ее финансовая устойчивость и какие условия записаны в договоре.
Особенно внимательно к выбору стоит относиться, если сумма превышает лимит страхового возмещения. В большинстве случаев система страхования вкладов защищает до 1,4 млн рублей на одного вкладчика в одной кредитной организации. При расчете учитываются все застрахованные вклады и счета, а также начисленные проценты.
Главный принцип прост: надежность вклада нужно оценивать по совокупности юридических, финансовых и договорных условий.
Содержание:
Надежность для вкладчика - это прежде всего способность кредитной организации выполнять свои обязательства и законно работать с деньгами клиентов.
При этом абсолютно безрисковых организаций не существует. Поэтому вкладчик должен оценивать несколько признаков: лицензию, участие в системе страхования, кредитный рейтинг, финансовое положение и условия договора.
Оценка надежности кредитной организации, страхования и условий договора - важный этап подготовки перед размещением сбережений. Фото: fizkes/iStock
Повышенная ставка может использоваться для привлечения новых клиентов или действовать только при выполнении дополнительных условий. Поэтому сравнивать предложения только по проценту неправильно.
При выборе вклада важно читать договор, проверять условия досрочного снятия и пополнения, а также выяснять, не зависит ли максимальная ставка от оформления других финансовых продуктов.
Какие риски существуют при размещении денегОсновные риски связаны с отзывом лицензии, размещением суммы сверх страхового лимита, потерей процентов при досрочном расторжении договора и дополнительными условиями, которые вкладчик не заметил при оформлении.
Отдельный риск возникает, если под видом вклада предлагают другой финансовый продукт, на который не распространяются гарантии системы страхования вкладов.
Критерий 1. Проверьте лицензию Банка РоссииПервое, что нужно сделать перед размещением денег, - убедиться, что организация имеет право привлекать средства граждан.
Где проверить лицензиюПроверять статус следует в официальном справочнике кредитных организаций на сайте регулятора. Там можно найти сведения о регистрации, лицензиях, реорганизации и иных изменениях статуса.
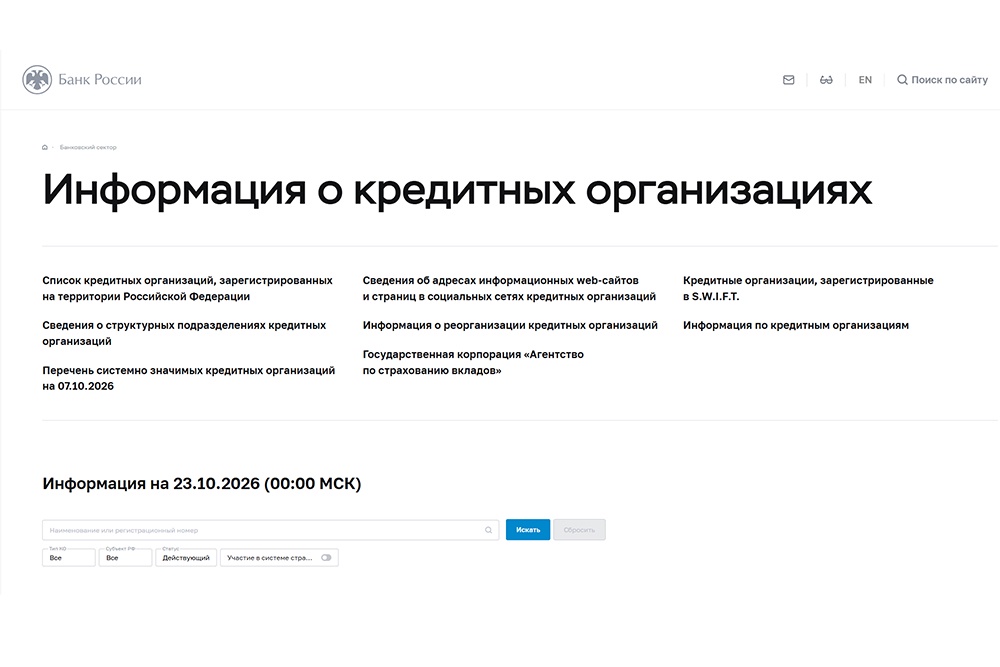
На сайте Банка России можно проверить регистрацию кредитной организации, действующие лицензии и изменения ее статуса перед открытием банковского вклада. Фото: Скриншот/© Банк России
Если организации нет в официальном реестре или ее лицензия прекратила действие, передавать ей деньги как банковский вклад нельзя.
Как отличить банк от финансового посредникаНа рынке работают компании, которые предлагают инвестиции, займы, управление деньгами или другие финансовые услуги, но от этого они еще не становятся полноценными банками.
Право принимать банковские вклады должно подтверждаться лицензией.
Критерий 2. Убедитесь, что банк входит в систему страхования вкладовУчастие в системе страхования вкладов - один из главных элементов защиты сбережений.
Страхование действует автоматически: отдельный договор со страховщиком вкладчику заключать не требуется.
Отметка участия кредитной организация в системе страхования вкладов. Фото: Руслан Кривобок/РИА Новости
По общему правилу страховое возмещение составляет 100% застрахованных средств, но не более 1,4 млн рублей на одного вкладчика в одной кредитной организации. Если счетов и вкладов несколько, их суммы складываются. Это правило закреплено в законе о страховании вкладов.
В страховую сумму входят и начисленные к моменту страхового случая проценты. Поэтому при размещении суммы около предельного размера стоит учитывать в том числе и будущий процентный доход.
Какие продукты не подпадают под страхованиеНе любой финансовый продукт является банковским вкладом. Например, система страхования не распространяется на деньги, переданные в доверительное управление, и на ряд других инструментов, прямо исключенных законодательством.
Поэтому перед подписанием документов важно проверить предмет договора.
Когда возможна повышенная страховая выплатаВ отдельных предусмотренных законом случаях страховой лимит выше стандартных 1,4 млн рублей. Повышенное покрытие может применяться, например, к определенным временным поступлениям, счетам эскроу и некоторым долгосрочным безотзывным сбережениям.
Такие лимиты действуют при выполнении специальных условий, поэтому их нельзя автоматически применять к обычному вкладу.
Критерий 3. Оцените финансовую устойчивость банкаСамостоятельно проводить полный финансовый анализ кредитной организации обычному вкладчику необязательно. Для первичной оценки можно использовать кредитный рейтинг.
Что показывает кредитный рейтингКредитный рейтинг отражает мнение рейтингового агентства о способности организации своевременно исполнять финансовые обязательства.
Чем выше рейтинг по национальной шкале, тем ниже агентство оценивает кредитный риск. Однако рейтинг не является гарантией и может изменяться.
Проверка кредитного рейтинга помогает оценить финансовую устойчивость банка и кредитный риск. Фото: Liubomyr Vorona/iStock
Ориентироваться следует на оценки агентств, включенных в официальный реестр регулятора. По состоянию на сентябрь 2026 года в реестре находятся четыре российских кредитных рейтинговых агентства:
Важно учитывать именно официальный кредитный рейтинг.
Почему важно смотреть прогноз рейтингаВместе с рейтингом агентство может публиковать прогноз: например, стабильный или указывающий на возможность изменения оценки.
Сам прогноз только помогает понять направление рисков, которое видят аналитики.
Критерий 4. Посмотрите, относится ли банк к системно значимымРегулятор ежегодно формирует перечень системно значимых кредитных организаций. На них приходится значительная часть активов банковского сектора и к ним предъявляются дополнительные требования.
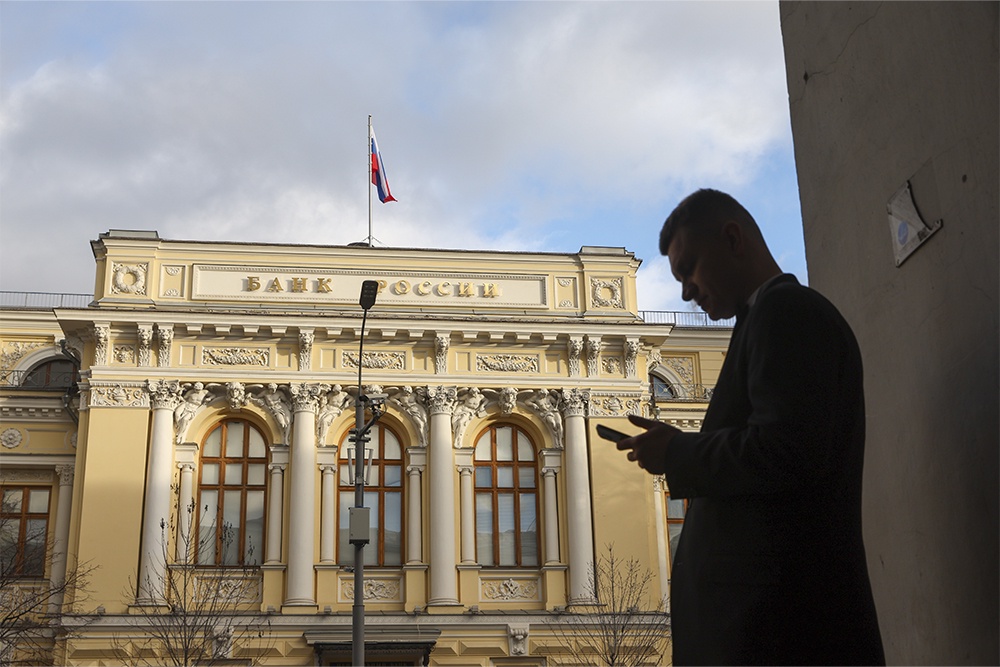
Регулятор публикует перечень системно значимых банков с учетом их роли в финансовой системе. Фото: Наталья Шатохина/NEWS.ru/ТАСС
Статус говорит прежде всего о масштабах и роли организации для финансовой системы. Он предполагает повышенное внимание регулятора и дополнительные нормативные требования.
Но отсутствие организации в этом перечне не означает автоматически ее ненадежность.
Почему даже системно значимый банк не заменяет страхование вкладовСистемная значимость и страхование - разные уровни оценки.
Статус организации не отменяет страховой лимит и не означает государственной гарантии возврата любой суммы. Поэтому при размещении средств вкладчику все равно необходимо учитывать систему страхования.
Критерий 5. Сравнивайте не рекламную ставку, а реальные условия вкладаПроцент в рекламе может отличаться от фактической доходности конкретного клиента.
Перед оформлением необходимо выяснить:
Закон предусматривает специальную таблицу условий договора банковского вклада. Среди прочего в ней должны отражаться ставка, условия досрочного возврата и возможность продления договора.
Консультация в банке перед оформлением вклада помогает уточнить процентную ставку, капитализацию, пополнение и правила досрочного закрытия. Фото: fizkes/ iStock
Это один из наиболее важных пунктов договора. При досрочном востребовании денег доход может быть существенно пересчитан, если договором не предусмотрены более выгодные условия.
Поэтому срок вклада должен соответствовать тому периоду, в течение которого деньги точно не понадобятся.
АвтопролонгацияНужно заранее выяснить, продлится ли вклад автоматически после окончания срока и по какой ставке. Условия нового периода могут отличаться от первоначальных.
Критерий 6. Выбирайте вклад под свою цельУниверсального лучшего вклада не существует. Подходящие условия зависят от того, для чего хранятся деньги.
При выборе вклада важно учитывать цель накоплений, возможность пополнения и доступ к средствам. Фото: Руслан Кривобок/РИА Новости
Базовый лимит составляет 1,4 млн рублей на одного вкладчика в одной кредитной организации.
Причем учитывается совокупная сумма застрахованных денег. Если человек держит средства одновременно на нескольких вкладах и счетах в одной организации, они не получают отдельный лимит каждый.
Сумма в размере 1,4 млн рублей - страховой лимит вкладов на человека в одном банке. Фото: Илья Питалев/РИА Новости
Если сумма существенно превышает страховой лимит, снизить риск можно распределением денег между несколькими кредитными организациями - при условии, что каждая из них участвует в системе страхования.
При расчете стоит оставить запас и для процентов, поскольку они также учитываются в страховом возмещении.
Критерий 8. Изучите репутацию банка и качество обслуживанияОтзывы клиентов полезны прежде всего для оценки практических вопросов: работы поддержки, скорости решения проблем, удобства получения документов.
На какие новости о банке обратить вниманиеВажнее всего официальные сообщения о:
Такие сведения необходимо перепроверять по официальным источникам.
Критерий 9. Проверьте скрытые условия договораПеред подписанием договора нужно выяснить, от чего зависит обещанная ставка.
Перед оформлением важно проверить условия начисления ставки, ограничения на снятие средств и последствия досрочного расторжения. Фото: fizkes/ Stock
Она может быть связана с:
Особенно важно проверить, что произойдет при досрочном расторжении и после окончания срока.
Критерий 10. Не перепутайте банковский вклад с инвестиционным продуктомКлассический банковский вклад предполагает передачу денег кредитной организации с обязанностью вернуть сумму и предусмотренные договором проценты.
Инвестиционный продукт устроен иначе: результат может зависеть от стоимости активов, а вложенные средства не всегда защищены системой страхования вкладов.
Перед подписанием договора важно отличать инвестиции от вклада и проверять условия возврата средств. Фото: Nattakorn Maneerat/iStock
Стоит дополнительно проверить документы, если клиенту:
В такой ситуации нужно выяснить точное название и предмет договора до передачи денег.
Как самостоятельно проверить банк за 10 минутПроверку можно провести по нескольким официальным источникам.
| Что нужно проверить | Где проверить | Что покажет |
| Лицензия | Сайт регулятора | Статус лицензии и регистрационные сведения |
| Участие в страховании вкладов | Реестр АСВ | Подпадают ли вклады под систему страхования |
| Системная значимость | Сайт регулятора | Наличие в соответствующем перечне |
| Кредитный рейтинг | Агентство из официального реестра | Оценку кредитного риска и прогноз |
| Финансовая информация | Официальная отчетность | Основные показатели деятельности |
| Изменения статуса | Официальные сообщения | Реорганизацию, ограничения и другие существенные события |
Алгоритм выбора надежного банка
Самые распространенные ошибки связаны с попыткой выбрать предложение максимально быстро.
| Ошибка | Последствия | Как избежать |
| Выбор только по ставке | Потеря части дохода или дополнительные расходы | Сравнивать все условия договора |
| Превышение лимита АСВ | Часть средств не покрывается базовой страховкой | Учитывать общий объем денег и процентов |
| Не прочитан договор | Неожиданный пересчет процентов | Проверить ключевые условия заранее |
| Не проверена лицензия | Риск столкнуться с нелегальной организацией | Использовать официальный реестр |
| Оформлен другой финансовый продукт вместо вклада | Может отсутствовать страховая защита | Проверить предмет договора |
Отзыв лицензии у участника системы страхования является страховым случаем. Вкладчик получает право на компенсацию в пределах установленного законом лимита.
Информацию о страховом случае и порядке выплат публикует АСВ. Как правило, для большинства вкладчиков действует стандартный лимит до 1,4 млн рублей. Если требования превышают страховое возмещение, оставшаяся сумма предъявляется в рамках процедуры ликвидации или банкротства.
Часто задаваемые вопросы
Какой банк считается самым надежным для вклада?Одного универсально "самого надежного" банка определить нельзя. Нужно одновременно оценивать лицензию, участие в страховании вкладов, кредитный рейтинг, финансовую устойчивость и условия договора. Где проверить лицензию банка?В официальном реестре кредитных организаций на сайте финансового регулятора. Все ли вклады застрахованы государством?Нет. Страхование распространяется на предусмотренные законом вклады и счета в организациях - участниках системы страхования. Некоторые финансовые продукты в систему не входят. Можно ли хранить в одном банке более 1,4 млн рублей?Можно, но базовое страховое возмещение по обычным вкладам ограничено 1,4 млн рублей на одного вкладчика в одной кредитной организации. Для отдельных случаев законодательством предусмотрены повышенные лимиты. Что лучше выбрать: вклад или накопительный счет?Зависит от цели. Вклад обычно предполагает определенный срок и заранее установленные условия, а накопительный счет дает больше свободы распоряжения деньгами. Сравнивать необходимо не название продукта, а ставку и правила ее изменения, снятия и пополнения. Почему некоторые банки предлагают слишком высокие ставки?Повышенная ставка может быть временной, рекламной или зависеть от дополнительных условий. Сама по себе высокая ставка ничего не говорит о надежности. Как понять, что вместо вклада мне предлагают инвестиционный продукт?Нужно проверить предмет договора. Если доход зависит от рыночной стоимости активов или документ предусматривает инвестиционный риск, такой продукт нельзя автоматически считать банковским вкладом. Стоит ли доверять небольшим региональным банкам?Нужно использовать те же критерии проверки надежности: действующая лицензия, страхование вкладов, кредитный рейтинг, финансовая устойчивость и условия договора.| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Процентные вклады: как работают и что учитывать | 5 | 7 | 18-11-2025 |
| 2 | Вклады в августе 2026 года: в каких банках самые высокие ставки и стоит ли фиксировать процент | 0 | 8.4 | 02-08-2026 |
| 3 | Ставки по вкладам в крупных банках выросли: что делать вкладчикам | 0 | 5.88 | 13-08-2026 |
| 4 | Что делать, если у банка отозвали лицензию | 0 | 0 | 14-07-2020 |
| 5 | К чему готовиться тем, у кого вклад в банке больше 500 000 рублей | -2 | 3 | 29-06-2026 |
| 6 | Страхование вкладов: как работает, какая сумма застрахована и как получить выплату | 0 | 9.61 | 15-08-2026 |
| 7 | Детский лагерь: как выбрать безопасную смену и проверить лицензию | 0 | 8.3 | 31-07-2026 |
| 8 | К чему готовиться тем, у кого вклад в банке больше 500 000 рублей | -2 | 3 | 03-07-2026 |
| 9 | Безотзывный сберегательный сертификат: понятие, страхование, преимущества | 0 | 5 | 30-06-2026 |