Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAКлючевая процентная ставка — важнейший индикатор состояния экономики и финансового рынка. Этот инструмент позволяет центральным банкам регулировать экономическую активность и уровень инфляции в стране. Что это такое простыми словами, причины и последствия ее снижения для курса рубля, для банков и бизнеса, график заседаний ЦБ РФ по ключевой ставке на 2026 год, ее показатели сегодня, прогноз на ближайшие годы и мнения экспертов, — в материале РИА Новости.
Оглавление
Ключевая процентная ставка — важнейший индикатор состояния экономики и финансового рынка. Этот инструмент позволяет центральным банкам регулировать экономическую активность и уровень инфляции в стране. Что это такое простыми словами, причины и последствия ее снижения для курса рубля, для банков и бизнеса, график заседаний ЦБ РФ по ключевой ставке на 2026 год, ее показатели сегодня, прогноз на ближайшие годы и мнения экспертов, — в материале РИА Новости.
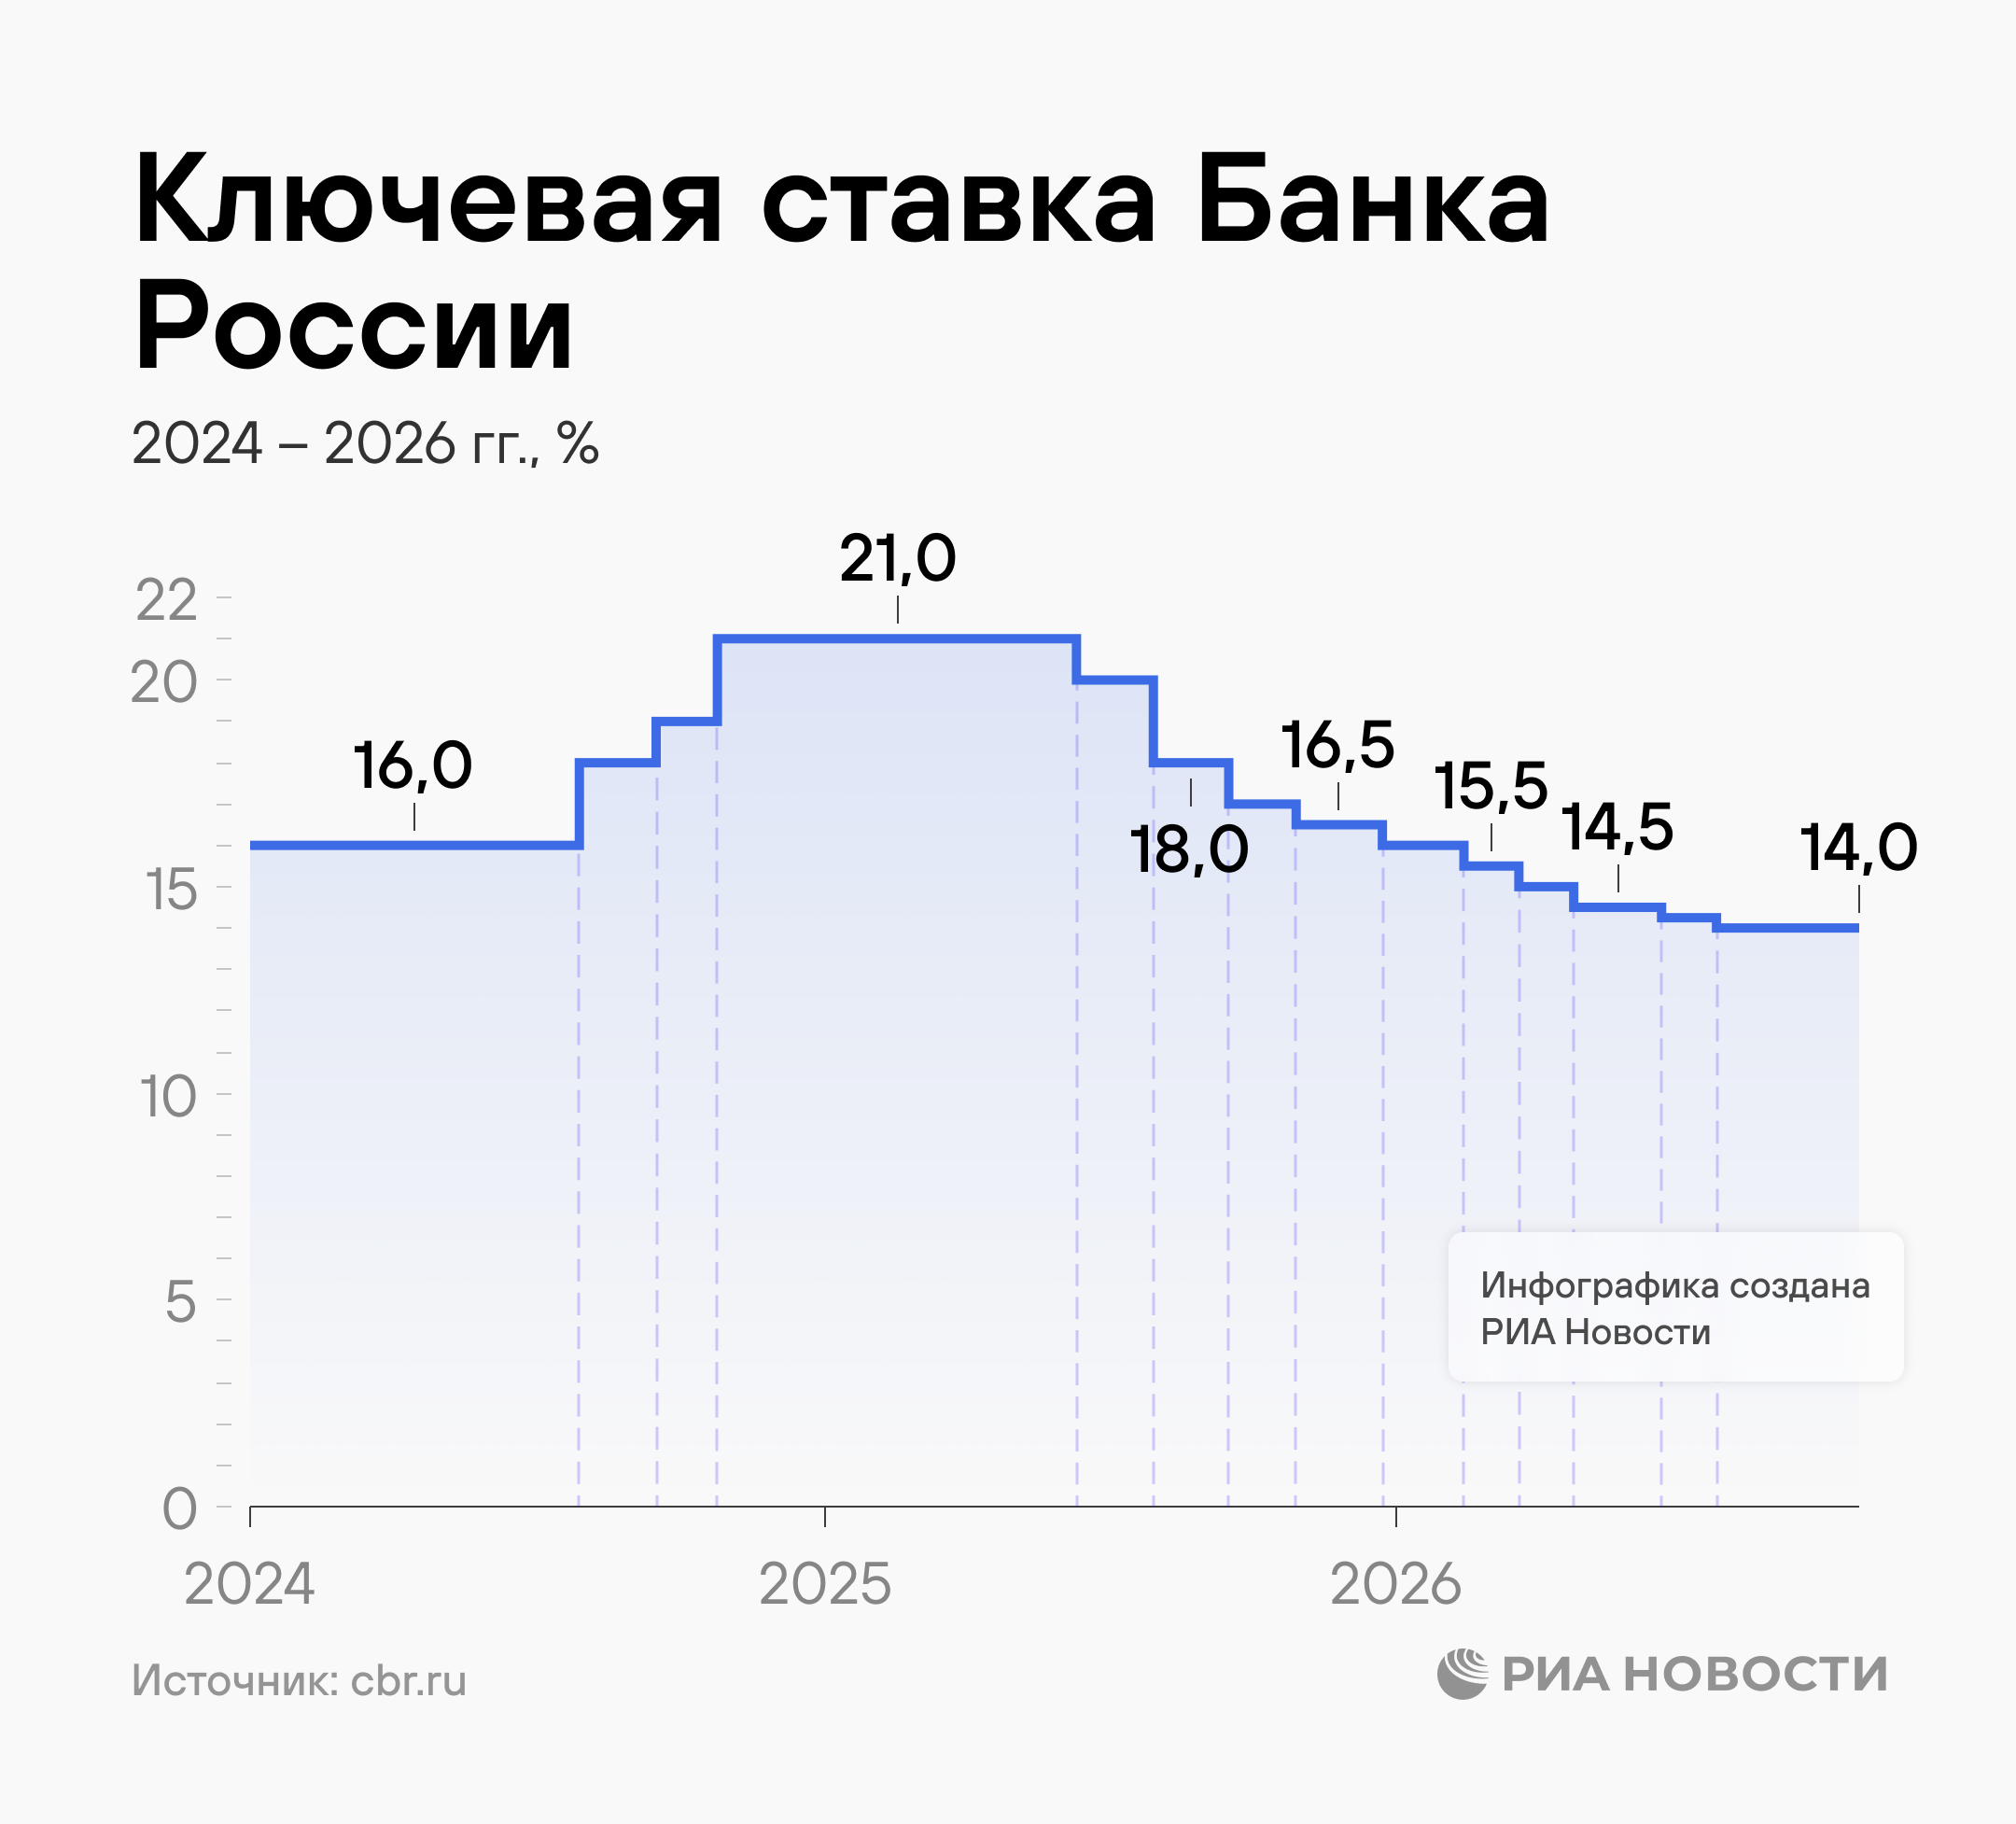
Совет директоров Банка России на заседании 23 октября 2026 года принял решение сохранить ключевую ставку на уровне 14,00% годовых.
В пресс-релизе регулятора отмечается, что экономика во втором полугодии 2026-го растет умеренными темпами, а инфляционные ожидания остаются высокими.
Ключевая ставка Центрального банка Российской Федерации представляет собой основной инструмент денежно-кредитной политики, который используется для регулирования экономической активности и уровня инфляции в стране. Это наименьший процент, под который Центробанк выдает кредиты коммерческим банкам, а регулятор размещает средства кредитно-финансовых организаций на своих депозитах.
“Ключевая ставка — это в первую очередь эффективный инструмент стабилизации уровня инфляции в стране, который есть в арсенале у регулятора. Рост цен — нормальное экономическое явление, когда он укладывается в рамки целевых значений Центробанка”, — комментирует Артур Мейнхард, руководитель аналитического управления по глобальным рынкам ИК Fontvielle.
Размер ключевой ставки определяет Совет директоров Центрального банка РФ на плановых (или внеочередных) заседаниях. В Центробанке сообщают, что экономика в 2026 году в целом растет умеренными темпами.
«
"Существенный рост цен и повышение инфляционных ожиданий в летние месяцы во многом были связаны с разовыми факторами. Оценка показателей устойчивой инфляции остается в диапазоне 4–5% в пересчете на год", — указали в ЦБ.
Там подчеркнули, что с учетом временного сокращения производственных мощностей в отдельных отраслях и "более стимулирующей бюджетной политики на трехлетнем горизонте, чем прогнозировалось в апреле", требуется более плавное снижение ключевой ставки. Банк России также отметил постепенное снижение напряженности на рынке труда.
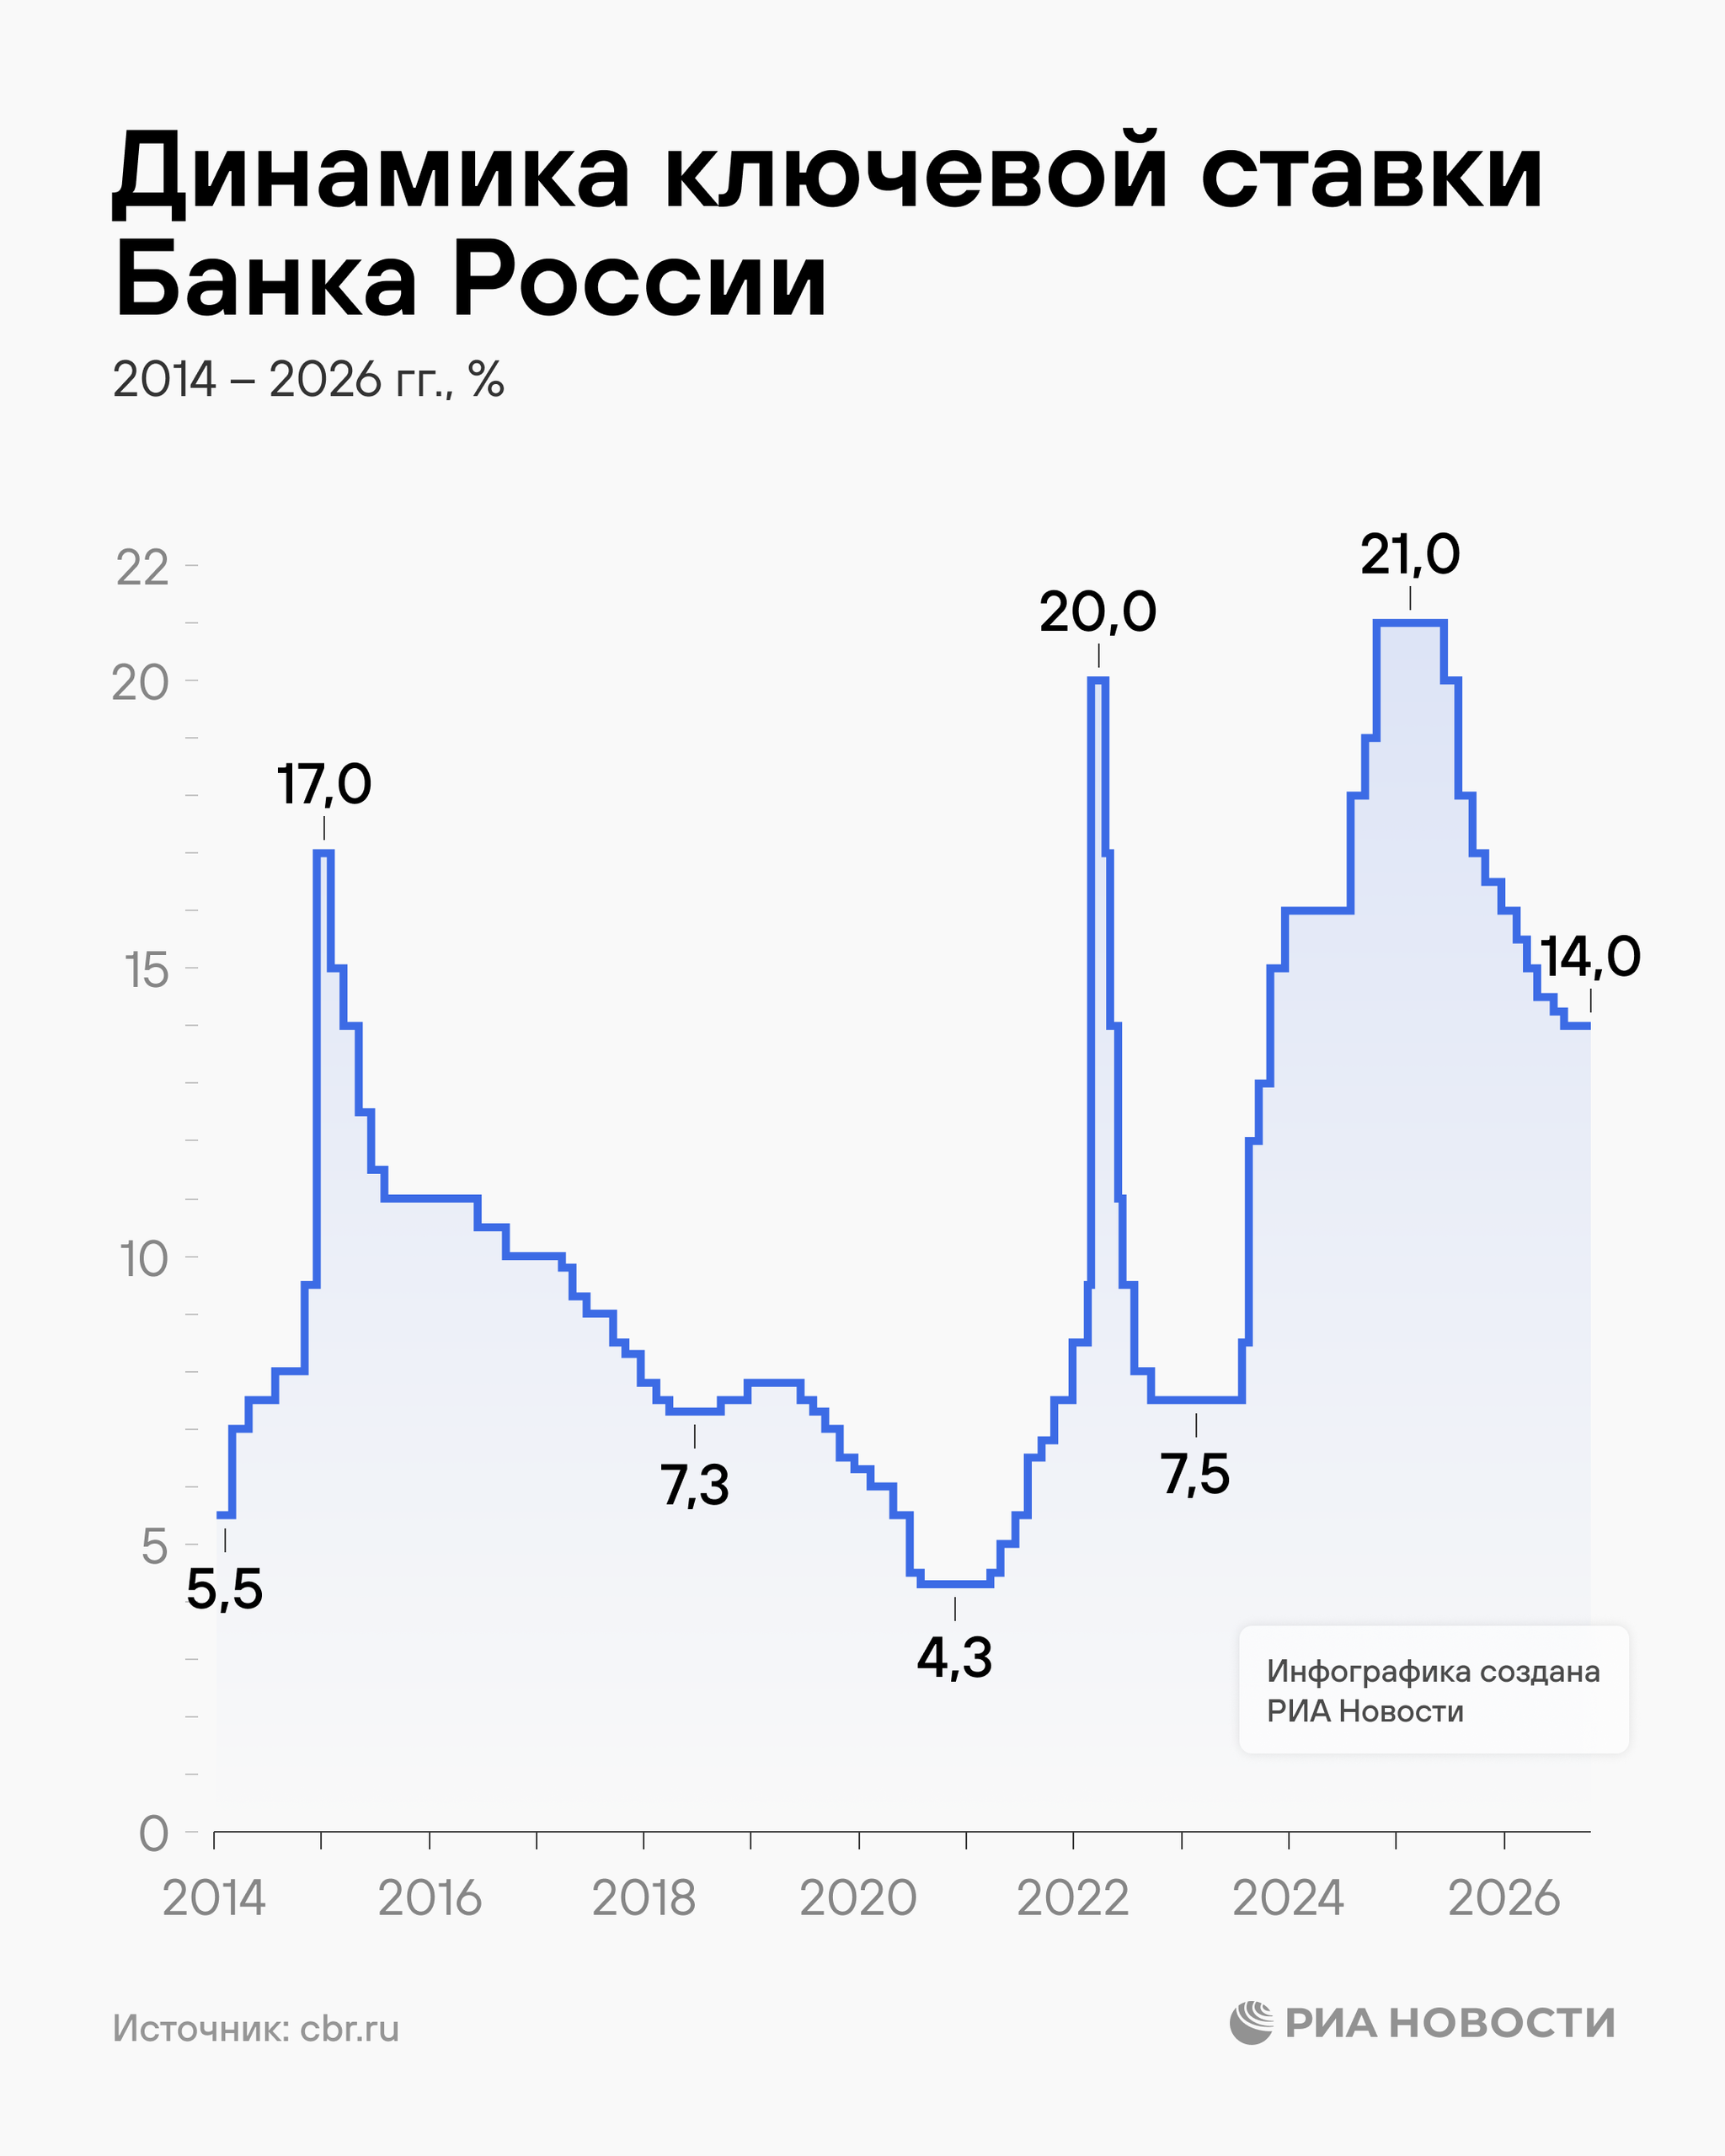
Инструмент ставки рефинансирования или, по-другому, ключевой ставки был реализован первый раз в 2013 году. Как менялась ключевая ставка с сентября 2013 года, рассказал Алексей Толстик, сооснователь и генеральный директор финтех-платформы Mandarin:
Рост ключевой ставки постепенно возобновился в марте 2021 года, а к 21 февраля 2022 года она составляла 9,5%. 3 марта было зафиксировано максимальное значение за всю историю ключевой ставки — 20%. Ее повышение позволило остановить рост инфляции. В апреле ключевая ставка снизилась до 17%, а в сентябре — до 7,5%.
2023-2024:
«
“В 2023 году ключевая ставка варьировалась в пределах 7,5-8%, что отражало текущую экономическую ситуацию и очевидные крайне успешные усилия финансового блока Правительства по стабилизации инфляции”, – говорит Вадим Петров, член Межсессионной финансовой консультативно группы (IFAG) IOC UNESCO и российской делегации в UNESCO, мастер государственного управления (MPA).
На заседании Центробанка, состоявшемся 26 июля 2024 года, было принято решение повысить ключевую ставку с 16% до 18%; 13 сентября - до 19%; 25 октября - до 21%; на заседаниях 20 декабря 2024 года, 14 февраля, 21 марта и 25 апреля 2025 года было решено оставить 21%.
2025:
2026:
По информации ЦБ РФ, встречи, посвященные обсуждению ключевой ставки, проходят восемь раз в 2026 году в следующие даты:
«
“После заседания Совета директоров пресс-служба регулятора выпускает официальный пресс-релиз, где указывает причины изменения или сохранения ключевой ставки. Кроме того, на шестой рабочий день после каждого решения по ключевой ставке публикуется резюме обсуждения. В нем отражается решение в период тишины и на заседании Совета директоров. Регулятор также публикует среднесрочный макроэкономический прогноз с резюме и комментарием к нему”, – поясняет Алексей Толстик.
Ключевая ставка устанавливается Советом директоров Центрального банка. Обычно его заседания проводятся в плановом порядке, но возможны и внеплановые.
В Совет директоров входят Председатель Банка России и 14 членов Совета директоров. Члены Совета директоров назначаются Государственной Думой на должность сроком на 5 лет. Назначение происходит по представлению Председателя Банка России, согласованному с Президентом РФ. С 2013 года должность Председателя Банка России занимает Эльвира Набиуллина.
Артур Мейнхард поясняет, что решение по ключевой ставке принимается коллегиальным органом на основе статистических данных. Учитывается не только инфляция, а экономическая картина в целом, например, в расчёт берутся ситуация на рынке труда, деловая активность, внешнеторговый баланс.
Алексей Суханов, кандидат экономических наук, руководитель департамента по работе на финансовых и фондовых рынках ПАО “Норвик Банк” отмечает, что ЦБ постоянно отслеживает десятки экономических параметров. Один из ключевых макроэкономических показателей для определения ключевой ставки – таргетированный уровень инфляции и уровень экономической активности.
«
“Для нормально функционирующей и развивающейся экономики небольшой контролируемый уровень инфляции – норма. Если она разгоняется выше целевых показателей, есть риск того, что она превратится в самоподдерживающийся процесс, который продолжает затягивать в себя все новые и новые отрасли, а за счет взаимосвязей возникнет “эффект домино” и инфляция начнет неконтролируемо разгоняться. Также нужно учитывать инфляционные ожидания граждан и бизнеса. Основываясь на этих прогнозах, планируется потребление, рассчитываются сбережения и инвестиции, формируются цены и зарплаты”, – говорит эксперт.
При этом ЦБ постоянно мониторит еще десятки разных параметров, показывающих “состояние здоровья” экономики. Все они влияют на принимаемые решения по важнейшим инструментам регулирования экономики.
С помощью ключевой ставки Центральный банк имеет возможность влиять на экономический климат в целом в стране.
«
"Ключевая ставка — фактически цена денег в экономике. При высокой ставке дорожают кредиты, привлекательнее становятся депозиты и облигации, бизнес осторожнее относится к инвестициям, а потребители — к крупным покупкам в кредит. Это снижает избыточный спрос и постепенно ограничивает инфляцию, но одновременно сдерживает экономический рост", — отмечает Илья Кутнюк, предприниматель, CEO, MBA, магистр экономики, автор научных публикаций по предпринимательству и экономике.
Ключевая ставка, по словам Вадима Петрова, оказывает значительное влияние на кредитные ставки. Когда ЦБ РФ повышает ключевую ставку, коммерческие банки вынуждены увеличивать процентные ставки по кредитам, чтобы компенсировать возросшие затраты на привлечение средств. Это приводит к снижению спроса на кредиты (сюда входит и ипотека) и замедлению экономического роста. Ну и наоборот, снижение ключевой ставки сделает кредиты доступнее, вернется стимулирование потребления и инвестиций.
Инфляция – это рост цен на товары и услуги, причина обесценивания денег и снижения покупательной способности населения. При этом в умеренной инфляции, по мнению Алексея Толстика, нет ничего плохого, она считается драйвером роста экономики. Отсутствие инфляции становится негативным фактором, ведь при нулевой или отрицательной инфляции у людей нет стимулов покупать товары или держать деньги на депозитах.
«
“Регулятор стремится к тому, чтобы добиться уровня инфляции в 4%. Это умеренная инфляция, при которой накопления граждан не будут быстро обесцениваться, а у компаний появится стимул вкладывать средства в развитие. Такое значение является наиболее комфортным для экономики. Для его достижения Банк России меняет ключевую ставку”, — говорит аналитик.
Если рост цен будет стабильным, ставку не придется поднимать слишком высоко или опускать слишком низко. Ситуация в экономике будет прогнозируемой, люди смогут спокойнее планировать свои дальнейшие траты, а бизнес – точнее просчитывать цели и инвестиции и активнее вкладывать средства в новые проекты.
На бизнесе ключевая ставка может сказываться как положительным, так и отрицательным образом. В любом бизнесе важна адаптивность и быстрое реагирование на изменение условий. Вадим Петров подчеркивает, что высокие ставки увеличивают стоимость заемных средств, что может привести к сокращению инвестиций и замедлению роста компаний. Низкие ставки делают кредиты доступнее, что способствует расширению бизнеса и увеличению производственных мощностей.
“Высокие процентные ставки заставляют бизнес поднимать цены, – говорит Владимир Толгский, индивидуальный предприниматель. – Компании берут деньги на оборотку под высокий процент. Тогда их ждет рост издержек, которые в конечном итоге перекладываются на потребителя. Бизнес стоит перед выбором – брать дорогие деньги или закрываться. Стоимость обслуживания долга растёт. А если приходится перезанимать – то опять под более высокий процент. Соотношение между оборотными и инвестиционными кредитами также говорит о том, что роста и развития в секторе малого и среднего предпринимательства (МСП) практически нет”.
Илья Кутнюк отмечает, что для бизнеса особенно важна стоимость капитала: проект, который был рентабелен при кредите под 10–12%, может перестать окупаться при существенно более дорогом финансировании.
Антон Баксараев, генеральный директор архитектурно-проектной компании "Вектор Проект" отмечает существенное влияние ключевой ставки на строительный бизнес. Прежде всего, высокая ставка напрямую удорожает проектное финансирование: строительный цикл жилого комплекса занимает в среднем два года, и все это время девелоперы вынуждены обслуживать дорогие кредиты. При этом средняя рентабельность в отрасли, по оценкам, сейчас составляет всего 8,9%, что делает сектор крайне чувствительным к процентным колебаниям.
«
"Второй удар приходится на спрос: рыночные ипотечные ставки растут вслед за ключевой, а массовые льготные программы уже отменены, поэтому платежеспособность покупателей резко падает, и это, как говорят аналитики, привело к обрушению прибыли застройщиков. Одновременно нарастает долговая нагрузка: она достигла почти 500% от собственных средств, а объем просроченных кредитов в строительной сфере оценивается в 280 млрд рублей", — отмечает эксперт.
В сфере строительства бум банкротств, как утверждают аналитики, в зоне риска находятся от 19% до 30% девелоперов. В таких условиях компании испытывают трудности с обслуживанием текущих займов и вынуждены замораживать запуск новых объектов – спад в отрасли стал самым затяжным за последние десять лет.
Однако даже в случае снижения ключевой ставки до 6% восстановление строительного рынка, по прогнозам, займет от трех до пяти лет, а реальное оживление многие эксперты связывают лишь с уровнем не выше 10%.
Для фондового рынка снижение ставки в общем случае, считает Илья Кутнюк, позитивно: снижаются требуемые доходности облигаций, акции получают поддержку благодаря удешевлению капитала и снижению привлекательности безрисковых инструментов. Но реакция рынка зависит от того, было ли решение уже заложено в цены.
Артур Мейнхард дополняет, что на фондовом рынке рост ключевой ставки является негативом для акций, поскольку растут издержки бизнеса, которые закладываются в цены. Альтернативным способом привлечения капитала для компаний становится выпуск облигаций, купонная доходность по новым выпускам которых увеличивается с ростом ключевой ставки.
«
“Если ключевая ставка находится на высоком уровне достаточно продолжительное время или неопределенность по отношению к денежно-кредитной политике возрастает, то на долговом рынке становится больше флоатеров – ценных бумаг с привязкой купонных выплат к базовому активу, в частности, ключевой ставке. Как правило, они предполагают премию в 1-2% к базовому индикатору. Минфин, кстати, тоже перешёл только от размещений облигаций федерального займа с постоянным купоном к периодической эмиссии ОФЗ с переменным купоном”, – уточняет эксперт.
Вадим Петров отмечает, что повышение ключевой ставки обычно происходит в ответ на высокую инфляцию или риски ее роста. А понижение ключевой ставки происходит в условиях низкой инфляции или экономического спада.
Основные причины повышения: возможность удержать инфляцию, которая не опережает прогноз ЦБ, и отрегулировать темп роста цен. Последствия повышения включают снижение потребительской активности, сокращение инвестиций и замедление экономического роста.
Обычная мера снижения ставки применяется для стимулирования развития бизнеса, формирования благоприятного экономического климата в стране. Последствия снижения базовой ставки включают увеличение доступности кредитов, рост потребления и инвестиций, а также ускорение экономического роста.
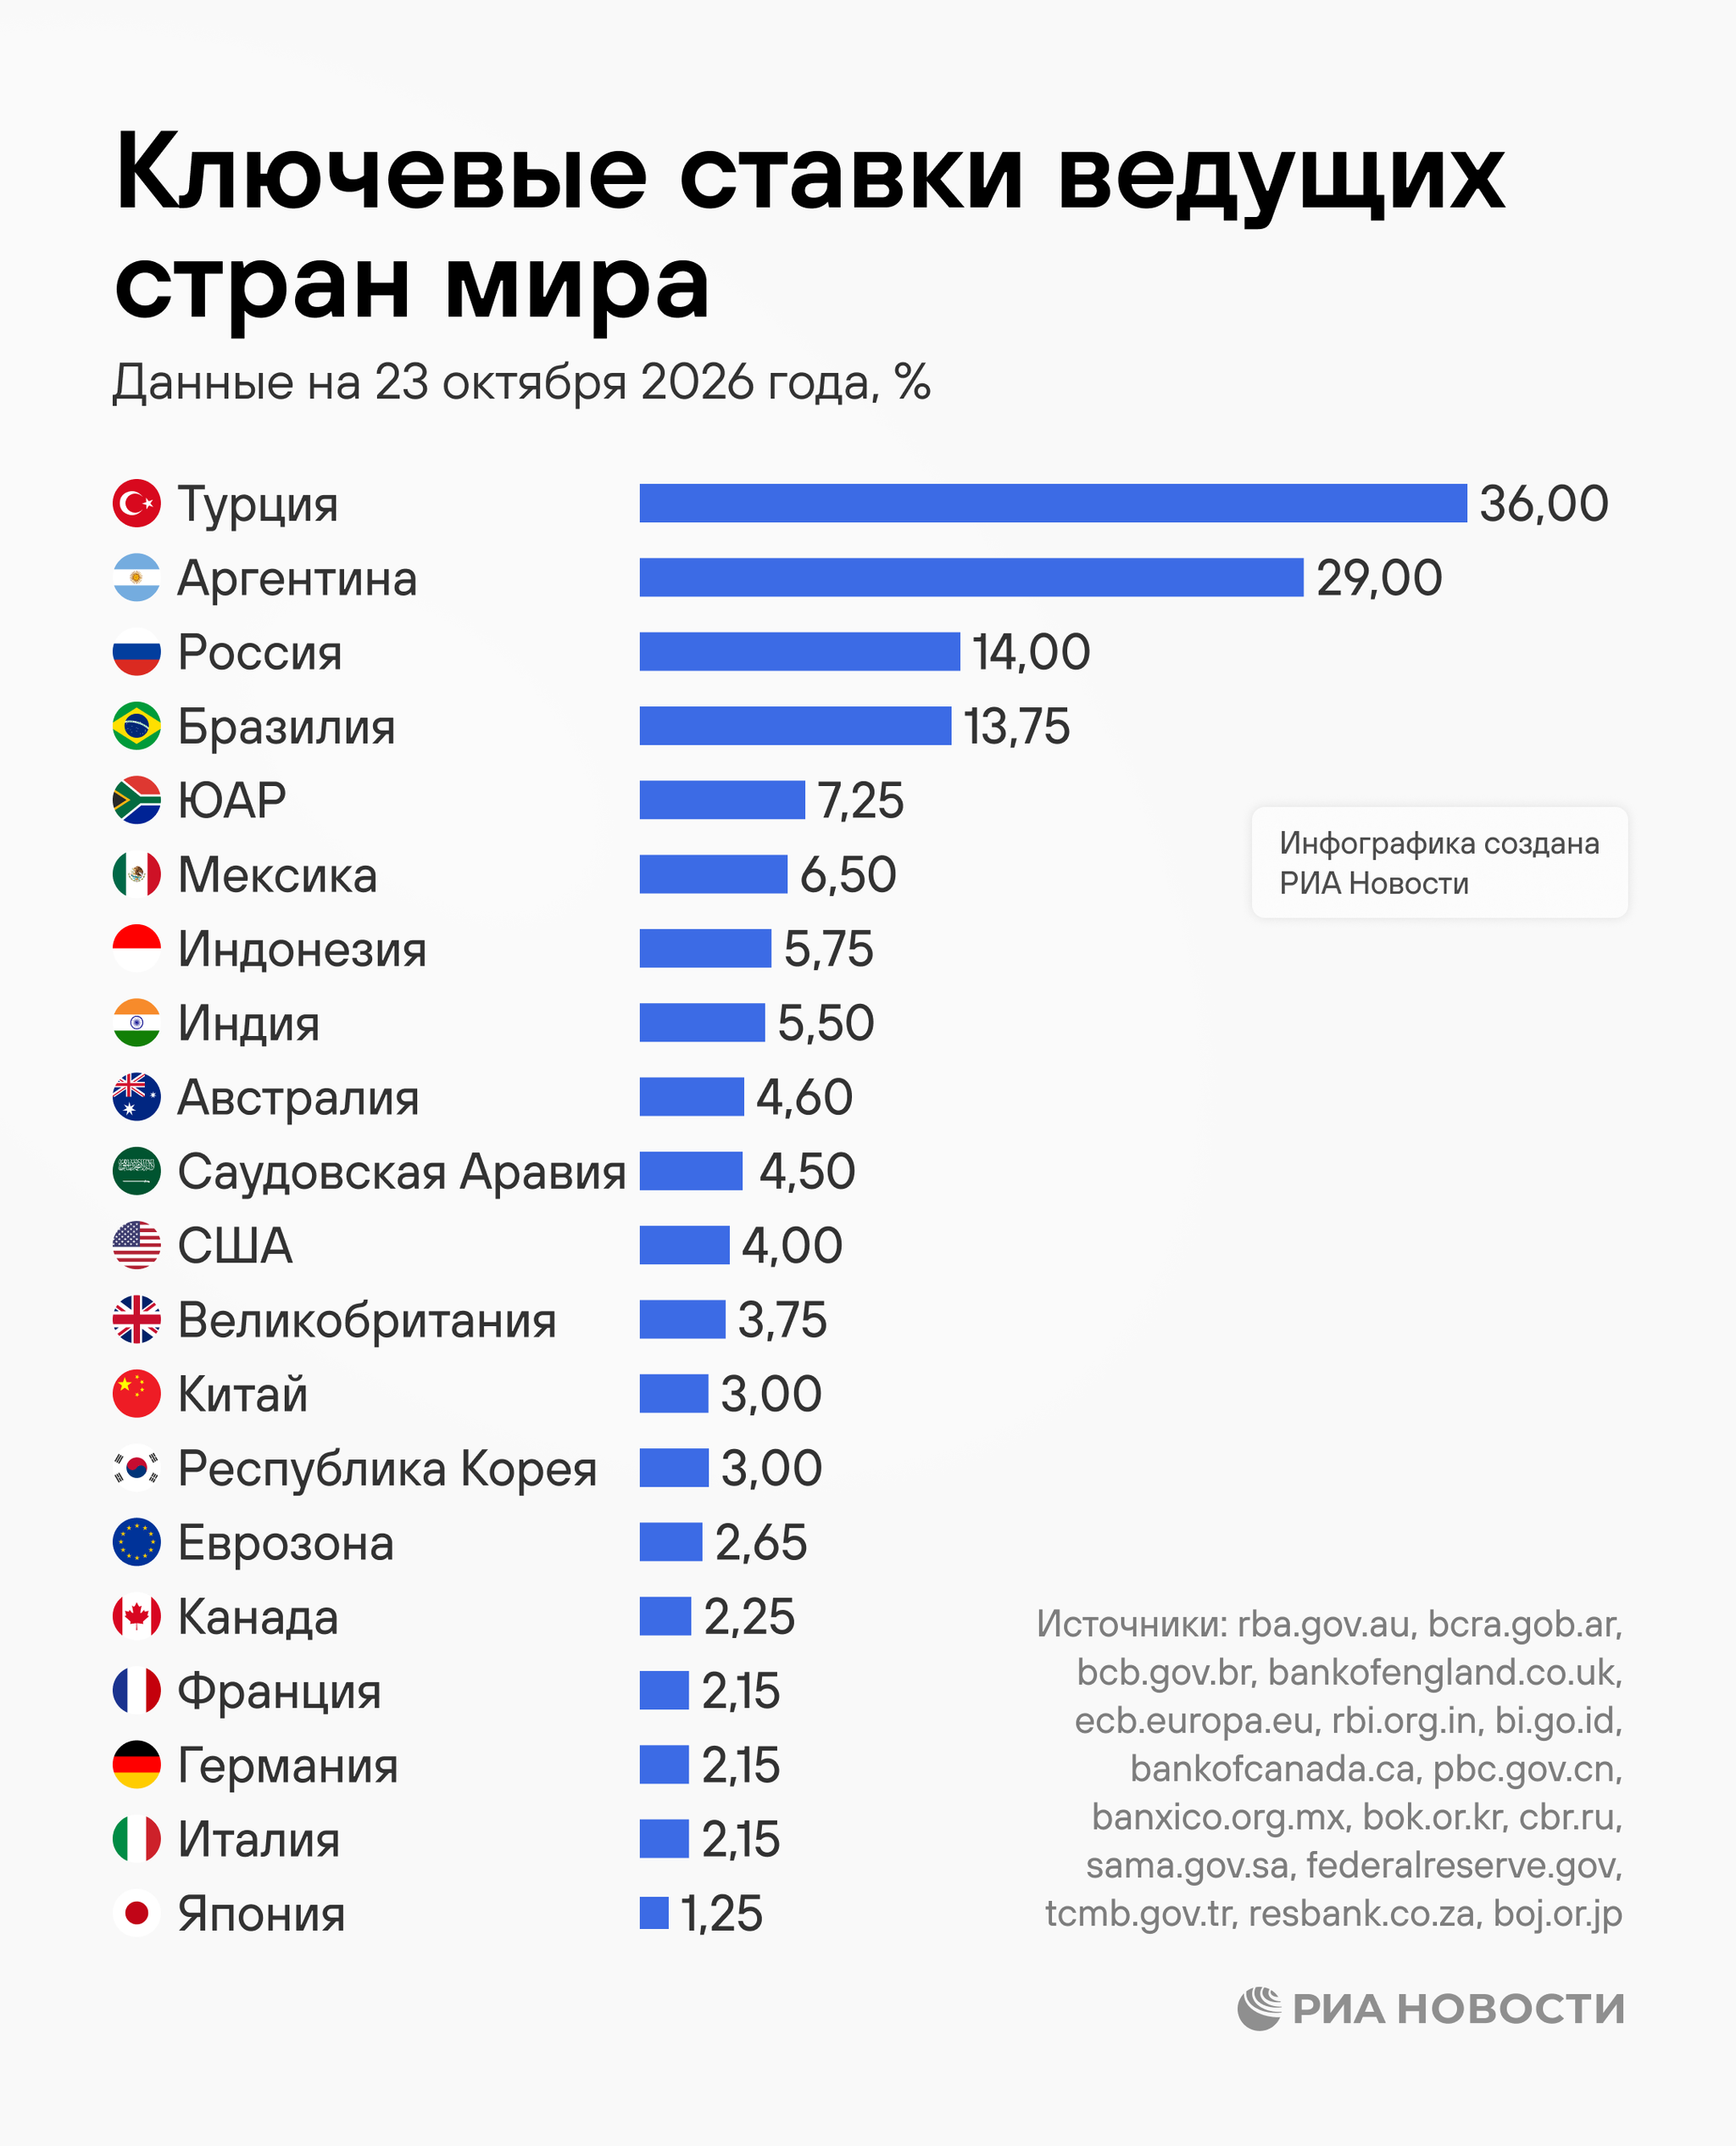
Ключевая ставка широко применяется по всему миру. Сравнение ключевой ставки в России с аналогичными показателями в других странах показывает значительные различия. По словам Владимира Толгского, с большим вниманием экономисты и финансисты следят за заседаниями ФРС (Федеральной Резервной Системы) в США или (ЕЦБ) Европейского Центрального Банка в Евросоюзе.
Прогнозы по ключевой ставке зависят от множества факторов, включая динамику инфляции, состояние мировой экономики и внутренние экономические условия. По прогнозу Банка России, диапазон средней ключевой ставки пересмотрен вверх.
Динамика прогноза средней ключевой ставки
Константин Андрианов, доцент кафедры институциональной экономики ГУУ, эксперт Центробанка РФ, Академик РАЕН и МАМ считает, что повышая ключевую ставку, руководство Центробанка увеличивает кредитные ставки и производственные издержки промышленников и, как следствие, подливает масло в “инфляционный огонь”.
«
“Очевидно, что в нынешней ситуации в российской экономике, в целях создания условий для ее устойчивого роста, необходимо не повышение, а кардинальное снижение ключевой ставки Центробанка с целью постепенного снижения конечных ставок по кредитным ресурсам до уровня в пределах 4-5% (то есть в пределах рентабельности большинства отраслей промышленности и целевого ориентира по инфляции). Вместе с тем, существенное снижение ключевой ставки – это и необходимое жесткое условие выполнения ключевых поручений Президента РФ – обеспечения импортозамещения по всем направлениям и обеспечения технологического и, в целом, экономического суверенитета России”, – утверждает эксперт.
При принятии решения ЦБ будет смотреть прежде всего на устойчивую часть инфляции, инфляционные ожидания, динамику кредитования и потребительского спроса, ситуацию на рынке труда, курс рубля, бюджетную политику, а также на последствия нарушений в цепочках поставок. Для дальнейшей траектории ставки важнее оценка устойчивой части инфляции и инфляционных ожиданий, а не один показатель на конец года.
"Снижение ключевой ставки может локально поддержать индекс Мосбиржи, однако значительная часть ожиданий смягчения денежно-кредитной политики уже учтена в ценах. Поэтому сильного движения только за счет решения ЦБ мы не ждем. Скорее, индекс продолжит достаточно резко реагировать на новостной фон и действия активных участников рынка. Сохранение ставки также вряд ли принципиально изменит эту картину, если не станет неожиданностью для рынка", — говорит сооснователь платформы ROWI Виктор Вернов.
ЦБ публикует решения по ключевой ставке сразу же после заседания. Последние данные, пресс-релизы, отчеты по итогам заседаний Совета директоров и историю изменений ключевой ставки в виде графика можно отследить на официальном сайте Банка России – cbr.ru – в разделе “Денежно-кредитная политика”.
Кто устанавливает ключевую ставку ЦБ и как часто она меняется?
Совет директоров Банка России. Решения принимаются на запланированных заседаниях, но при необходимости возможно внеочередное изменение.
На что влияет ключевая ставка в повседневной жизни человека, а не только в экономике?
Стоимость ипотеки и потребкредитов, доходность вкладов и облигаций, доступность рассрочек и косвенно — динамика цен и курса рубля.
Правда ли, что ключевая ставка важна только для бизнеса, а не для обычных людей?
Нет. Через кредиты, вклады, инвестиции, занятость и инфляцию она касается практически каждого.
Почему ЦБ повышает ставку при инфляции и как это помогает снизить цены?
Кредит становится дороже, сбережения привлекательнее, спрос охлаждается. Но ставка не способна мгновенно устранить рост цен, вызванный дефицитом конкретного товара или другими ограничениями предложения.
Чем ключевая ставка отличается от ставки рефинансирования?
С 2016 года по решению совета директоров Банка России значение ставки рефинансирования приравнено к ключевой ставке.
Как ключевая ставка влияет на курс рубля?
Более высокая ставка при прочих равных может поддерживать национальную валюту через привлекательность рублевых активов и снижение спроса на импорт, но курс зависит далеко не только от ДКП.
"Главный принцип: снижение ключевой ставки — ещё не означает победу над инфляцией. ЦБ может устойчиво удешевлять деньги только тогда, когда уверен, что рост цен возвращается под контроль", — заключил Илья Кутнюк.
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Справки: Банк России снизил ключевую ставку до 14%: как это повлияет на кредиты и вклады | 0 | 11.19 | 24-07-2026 |
| 2 | Как и ожидалось, подняли ставку до 13%. ТАСС объясняет, что ... | 0 | 0 | 15-09-2023 |
| 3 | Сенатор: ЦБ сохранит ключевую ставку на уровне 14% на заседании 23 октября 2026 | 0 | 16.15 | 20-10-2026 |
| 4 | Ключевая ставка ЦБ 14%: резюме обсуждения 23 сентября 2026 года | 0 | 20.8 | 23-09-2026 |
| 5 | Почему ключевая ставка в России снижается медленнее инфляции | 0 | 5 | 03-07-2026 |
| 6 | ЦБ снизил ключевую ставку до 14% | 1 | 15.81 | 24-07-2026 |
| 7 | Центробанк снизил ключевую ставку до 14% годовых | 1 | 7.17 | 24-07-2026 |
| 8 | Дорогая инфляция: как Центробанк вел себя в этом году | 0 | 0 | 19-12-2025 |
| 9 | Банк России снизил ключевую ставку до 14% | 1 | 17.67 | 24-07-2026 |