Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAПредложить туристу страховку медицинских расходов агентство обязано: это часть договора о турпродукте. Ниже три способа встроить полис в бронирование, порядок работы в карточке заказа, подход к оценке заработка и ошибки, из-за которых допродажа заканчивается претензией.
 Предложить страховку придётся в любом случае
Согласно статье 10 закона 132-ФЗ «Об основах туристской деятельности в РФ», договор о реализации туристского продукта должен содержать сведения о заключении в пользу туриста договора добровольного страхования. По нему страховщик оплачивает или возмещает расходы на медицинскую помощь в экстренной и неотложной формах в стране временного пребывания. Если турист от полиса отказывается, ему нужно под личную подпись разъяснить, что такие расходы он будет нести сам.
Для агентства это значит, что страховка входит в обязательный порядок продажи и после неё должен остаться документ. Подтверждение разъяснения или отказа хранится в карточке сделки рядом с договором и платёжными документами. Задача, таким образом, в том, чтобы построить предложение страховки так, чтобы оно приносило доход и не вело ни к формальному нарушению, ни к претензии о навязанной услуге.
Что действует с 1 сентября 2026 года и чего это не касаетсяПостановление Правительства РФ от 13 мая 2026 года № 551 утвердило Правила оказания услуг по реализации туристского продукта. Они действуют с 1 сентября 2026 года по 1 сентября 2032 года и регулируют требования к исполнителю, информирование потребителя, порядок заключения, исполнения, изменения и прекращения договора, а также претензии и ответственность сторон. Исполнитель должен сообщать потребителю и о других обстоятельствах и рисках, исходя из характера туристского продукта.
О страховании в новых Правилах говорится в обзоре на сайте sanstrah.ru. По его пересказу, в договоре должны быть сведения о том, заключён ли в пользу туриста договор добровольного страхования с оплатой или возмещением медицинской помощи за границей, в том числе в установленных законом случаях медицинской эвакуации. Это изложение юридического обзора, а не текст постановления, поэтому точную формулировку для шаблона договора сверяйте с самим документом.
Для агентств есть ещё одна деталь. По разъяснению страховщика «Ингосстрах», за неоказание или ненадлежащее оказание услуг, входящих в турпродукт, отвечает туроператор, даже если тур куплен через турагента.
Страховку туриста не стоит путать с другой «страховкой» в отрасли. Статья 17.1 закона 132-ФЗ требует от туроператора финансового обеспечения ответственности: договора страхования ответственности или банковской гарантии. Это собственная обязанность оператора, а не допродукт для туриста. Дальше речь только о добровольной страховке ВЗР.
Три способа подключить страховкуМодели удобно сравнивать по четырём признакам: юридический статус агентства, контроль над клиентом и его данными, нагрузка на менеджера и зависимость от условий партнёра.
Ссылка или виджет калькулятора страховщикаЭто самый быстрый старт. Страховщики, продающие ВЗР онлайн, публикуют калькуляторы стоимости и оформления полиса, например АльфаСтрахование. Договорённости по API для такой схемы не нужны: менеджер или сайт агентства направляет клиента в калькулятор. Платить приходится контролем. Полис оформляется на стороне страховщика, а в вашей CRM остаётся только факт передачи ссылки. Разъяснение последствий отказа или подтверждение отказа нужно зафиксировать у себя до того, как клиент уйдёт по ссылке.
Агентский договор и выписка полиса в CRMЗдесь агентство работает как страховой агент. Статья 8 закона № 4015-1 «Об организации страхового дела в РФ» допускает страховую деятельность через агентов и брокеров. Агент обязан давать страхователям информацию о деятельности страховщика, раскрывать своё наименование, полномочия и деятельность. Он отвечает за ненадлежащее исполнение обязательств, включая разглашение персональных данных страхователей. Контроль над клиентом и данными в этой модели максимальный, но выше и нагрузка: менеджеры оформляют полисы, отвечают на вопросы об условиях и ведут учёт. Какие ставки, интерфейсы и технические возможности страховщик даёт агентствам, выясняйте у него напрямую, а не по общим обзорам.
Агрегатор или брокерЗакон 4015-1 выделяет страховых брокеров рядом с агентами. Для агентства это третий путь: передать подбор и оформление партнёру, который работает с несколькими страховщиками. Состав предложений и условия при этом определяет партнёр. Если он изменит ставки или правила выплат агентам, подстраиваться придётся вам.
Какую модель выбрать, зависит от ресурсов. Агентству без человека, который будет вести страхование, разумнее начать со ссылки на калькулятор или с брокера: риск ограничен. Агентство с устойчивым потоком выездных туров может идти к агентскому договору с выпиской полиса в CRM, но только если готово отвечать по статье 8 и содержать процесс: обучать менеджеров, хранить данные, разбирать возвраты. Модели можно сочетать: запустить ссылку и параллельно запросить условия агентского договора.
Как выглядит продажа страховки в карточке заказа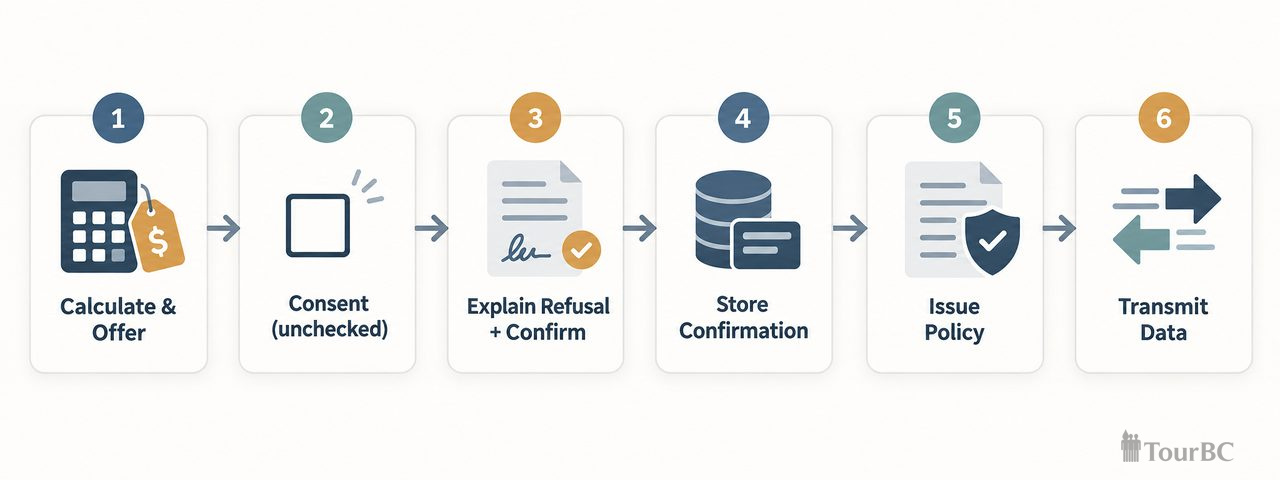
Порядок зависит от модели: при ссылке на калькулятор выпуск полиса и приём данных берёт на себя страховщик. Логика же везде одинакова.
Как это выглядит в учётной системе, показывает пример «Мастер-Тура». По описанию разработчика, компании «Мегатек», для него есть дополнительный модуль «Страхование» для выписки полисов внутри программы. Продукт также поддерживает API и интеграцию с CRM-системами, включая AMO и Bitrix. Это позиция вендора, поэтому функциональность лучше проверить на демонстрации. Если вы работаете в другой системе, запросите у поставщика письменное описание: можно ли хранить в карточке сделки подтверждение отказа и выписывать полисы.
Сколько можно заработать и почему цифры нельзя принимать на веруОриентиры по комиссии есть, но это маркетинговые материалы для вебмастеров. По данным партнёрского блога Travelpayouts (2026 год), российские страховые компании и агрегаторы платят за полисы медицинского страхования выезжающих от 10 до 25% в зависимости от объёма продаж, международные компании — в среднем около 10%, редко до 15%. Там же названы программы: Strahovkaru.ru — 19–25%, Tripinsurance — 25%, «Сравни.ру» — 20%, Cherehapa — 10%. Это условия для партнёров-вебмастеров на дату публикации, и они могут меняться.
Страховой брокер insure.travel называет тот же диапазон 10–25% в зависимости от объёма и добавляет, что при регистрации партнёра как ИП или ООО ставка выше, чем для физического лица. Это позиция брокера, а не регулятора.
Условия агентских договоров турагентств эти материалы не описывают, поэтому ваши ставки могут отличаться в обе стороны. Считайте выручку на одну сделку: комиссия за полис минус время менеджера на предложение и оформление, с поправкой на возвраты. Ставки запрашивайте у страховщика или брокера письменно и сразу уточняйте, при каком объёме они меняются. Эффект проверяйте на своих данных: сравните долю броней со страховкой до подключения и после.
Диапазон 10–25% подходит для первичной прикидки, но не для бизнес-плана. Модель выбирайте по письменным условиям и по тому, сколько работы они добавляют менеджерам.
Ошибки, из-за которых допродажа превращается в претензиюСамая частая ошибка — предвыбранная галочка или строка «страховка» в смете, которую менеджер не умеет убрать. Банк России и Роспотребнадзор напоминают, что навязывание дополнительных услуг запрещено. Страховая организация или посредник, нарушившие право свободного выбора, должны возместить потребителю убытки, включая цену навязанной услуги. Требования распространяются и на агентов страховых организаций. Клиент вправе потребовать деньги за полис обратно.
Вторая ошибка проявляется только в споре: подпись об отказе или разъяснении не сохранена или лежит в бумажной папке, а в CRM её нет. Если турист позже скажет, что ему ничего не объяснили, подтвердить обратное будет нечем, а обязанность разъяснить лежит на турагенте и туроператоре по статье 10 закона 132-ФЗ.
Третья связана с персональными данными. Агент по статье 8 закона 4015-1 отвечает в том числе за их разглашение. Паспортные данные клиента, отправленные через мессенджеры, общие таблицы или на сайты, о которых клиент не знает, остаются зоной ответственности агентства, а не страховщика.
Наконец, у агентского договора должна быть точка отсчёта. Базовые стандарты Банка России по защите прав потребителей услуг страховщиков, утверждённые в августе 2018 года, устанавливают требования к порядку оформления договора страхования, уплате премии, срокам и порядку страховой выплаты, защите получаемой информации и условиям взаимодействия страховщиков со страховыми агентами. Если порядок в проекте договора заметно уже или туманнее, задайте партнёру вопрос до подписания.
Порядок запуска и вопросы партнёруЧто спросить у страховщика, брокера и поставщика CRM:
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Помощь с первых дней: что нужно знать родителям об ОМС для новорожденного | 0 | 6.4 | 06-10-2026 |
| 2 | За отмененную путевку в санаторий муромлянин взыскал сумму, втрое больше стоимости тура | 0 | 8.62 | 03-10-2026 |
| 3 | Los papeles del coche que ya no necesitas llevar dentro, y los sí imprescindibles | 0 | 7.94 | 05-10-2026 |
| 4 | В Минфине предложили ввести обязательное страхование жилья в зонах с рисками ЧС | 0 | 7.35 | 29-09-2026 |
| 5 | Аудит сайта туристической компании: в каком порядке проверять и как понять, что правки дают заявки | 0 | 7.43 | 13-09-2026 |
| 6 | Москва помогает туристическому бизнесу развивать направления и привлекать финансирование | 0 | 8.98 | 29-09-2026 |
| 7 | Туристы стали бронировать туры в последний момент – в чем причина | 0 | 10.83 | 11-09-2026 |
| 8 | Снят вопрос, почему одиноких мужчин не заселяют в турецкие отели | 0 | 6.22 | 07-10-2026 |
| 9 | Саратовский Роспотребнадзор напомнил о возможности возврата денег за тур | 0 | 13.18 | 01-10-2026 |
| 10 | ✨ ПИТЕР ЗА 2 НОЧИ И ПО ТАКОЙ ЦЕНЕ? БЕРЁМ! ... | 0 | 23.28 | 02-10-2026 |