Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASALa irregularidad del crédito al sector privado se mantuvo en 7,7% durante agosto, mientras que la mora de los hogares bajó de 12,9% a 12,8%. Leer más
Uno de los temas que se instaló en la conversación de la economía y la política en los últimos meses fue el índice de morosidad, que alcanzó su pico máximo en julio, alcanzando a 5,6 millones de personas. En agosto se habría observado una leve señal de estabilización, aunque el nivel de incumplimiento continúa elevado y todavía no permite hablar de una reversión del problema del endeudamiento de los hogares.
De acuerdo con las estimaciones de la consultora 1816 sobre datos de la Central de Deudores del Banco Central (CENDEU), la mora de los créditos a las familias mostró una leve mejora y pasó de 12,9% en julio a 12,8% en agosto. El indicador había trepado de 12,7% en junio a 12,9% en julio.
Economía del metro cuadrado: se ajusta el bolsillo, pero se compensan con compras baratas
En el caso de la irregularidad del sector privado no financiero, permaneció en 7,7%, el mismo nivel que había registrado en julio. El indicador había crecido desde el 7,6% de junio. En tanto, la morosidad para las empresas aumentó de 3,6% a 3,8%.
El dato marca una estabilización después del fuerte incremento registrado durante el último año. De acuerdo con la consultora 1816, la irregularidad de las familias había comenzado a acelerarse con fuerza y se encuentra muy por encima de los niveles de fines de 2024. Destacaron que en octubre de ese año se ubicaba en 2,5% para los hogares y en 0,7% para las empresas.
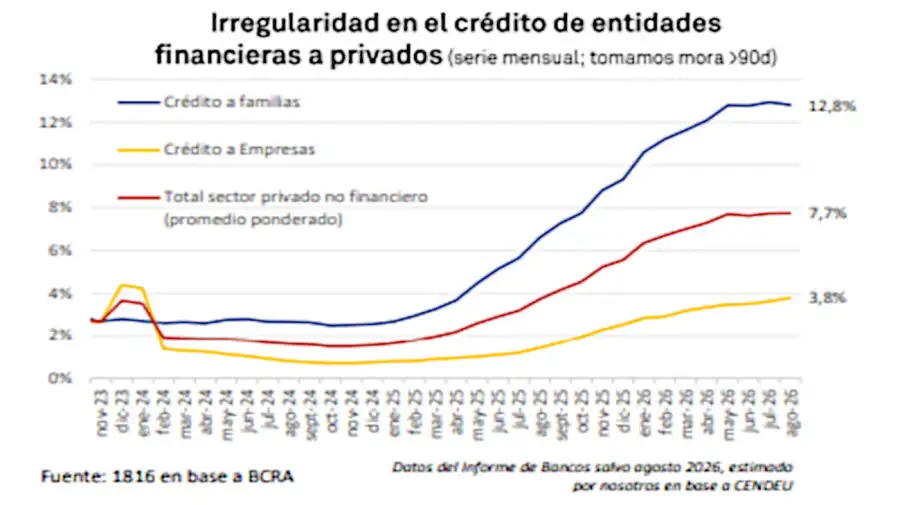
Desde la consultora destacan que la mora se mantuvo prácticamente sin cambios durante los últimos cuatro meses.
Las refinanciaciones volvieron a crecerUno de los elementos que aparece como clave para seguir la evolución de la mora durante los próximos meses es el aumento de las refinanciaciones.
Según 1816, el saldo refinanciado volvió a incrementarse en agosto y llegó a representar el 3,8% del crédito total a las familias, mientras que en empresas alcanzó el 0,8%.
En el caso de los hogares, las refinanciaciones ya superan los $2,7 billones, según cálculos propios de la consultora. Esto resulta relevante porque, según la consultora, una caída de los ratios de morosidad podría comenzar a observarse durante los próximos meses a medida que una parte de esos préstamos refinanciados vuelva a regularizarse.
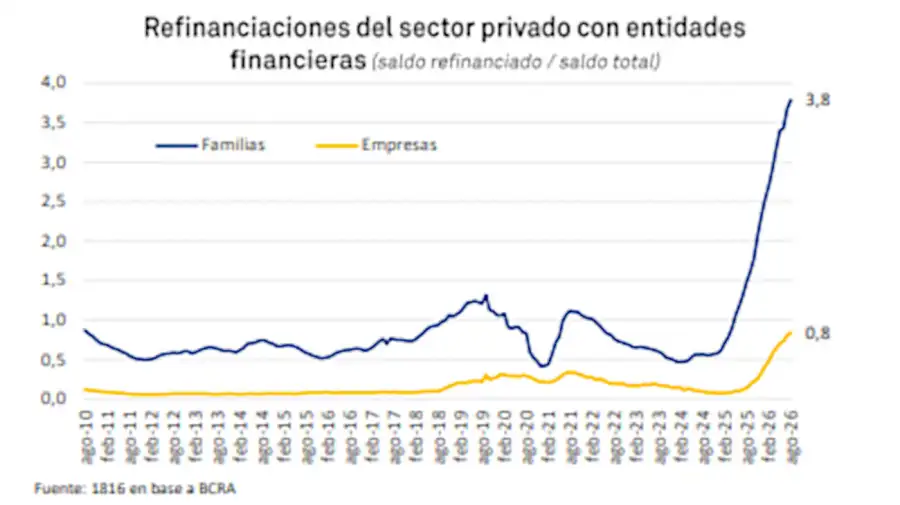
La explicación está vinculada con el sistema de clasificación de deudores del BCRA. Un crédito refinanciado no sale inmediatamente de las categorías de mora: debe atravesar un período determinado de cumplimiento antes de volver a ser considerado regular.
A modo de ejemplo, un deudor en Situación 3, con atrasos de entre 90 y 180 días, requiere al menos dos meses para dejar de ser considerado moroso; en Situación 4, entre 180 días y un año, el plazo es de cinco meses; y en Situación 5, con más de un año de demora, asciende a ocho meses.
Por eso, el incremento de las refinanciaciones registrado durante los últimos meses todavía puede tener impacto sobre las estadísticas de morosidad hacia adelante.
Un indicador que anticipa una posible mejoraOtro dato que destaca 1816 es la evolución de los créditos clasificados en Situación 2, es decir, aquellos que presentan atrasos de hasta 90 días.
El porcentaje de deuda de las familias con entidades financieras que se encontraba en esa categoría "fue en agosto del 2,7%, el más bajo desde agosto 2025", destacaron desde la consultora.
Crisis textil: proveedora de Portsaid, Rapsodia y Le Utthe entra en concurso de acreedores
La importancia de este indicador radica en que la Situación 2 constituye un estadío previo a categorías de mora más severas. Según el informe, la evolución reciente de esta deuda permite suponer que la mora podría comenzar a bajar en los próximos meses, siempre que se mantenga la mejora en los pagos.
La mora es todavía mayor cuando se amplía el universoEl informe también pone el foco en una diferencia importante entre el sistema financiero tradicional y el conjunto de proveedores de crédito.
Mientras que la morosidad de las familias con entidades financieras se ubicó en 12,8%, el indicador asciende al 33,9% cuando se incorporan las entidades no financieras.
Este segmento incluye a distintos proveedores de financiamiento al consumo y, según 1816, explica el 17% del crédito a los hogares, por lo que tiene una incidencia relevante sobre el endeudamiento de las familias.
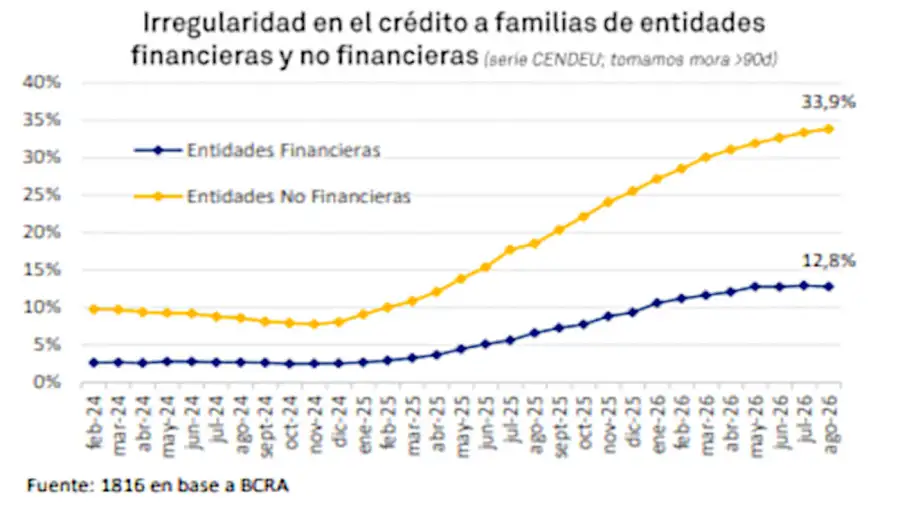
La diferencia muestra que la fotografía del sistema bancario no captura por completo las dificultades de pago de los hogares. Aunque agosto marcó una estabilización, el nivel de morosidad continúa siendo considerablemente más alto cuando se incorpora el universo más amplio de proveedores de crédito.
.FN